Có tiền nhàn rỗi nên Mua Vàng, Gửi Tiết Kiệm hay "Xuống tiền" Bất động sản?
Anphareal
- So sánh chi tiết bản chất của Vàng, Bất động sản, Cổ phiếu và Tiền mặt. Đâu là kênh đầu tư sinh lời tốt nhất và an toàn nhất cho người mới bắt đầu?
Khi bắt đầu có dư dả vài trăm triệu hay vài tỷ, câu hỏi đau đầu nhất là: "Ném tiền vào đâu để nó đẻ ra tiền?". Hãy cùng lột trần bản chất của 4 kênh trú ẩn phổ biến nhất để bạn không bị mua lầm.
1. Vàng: Người bảo vệ thầm lặng
Vì sao bà và mẹ chúng ta thích mua vàng? Vì vàng có nguồn cung giới hạn trên trái đất và không thể in thêm như tiền giấy. Mua vàng là mua sự bảo vệ trước lạm phát. Ví dụ: 10 năm trước bạn mua 1 cây vàng cất tủ, 10 năm sau nó vẫn là 1 cây vàng, không tự đẻ ra "chỉ vàng" nào. Bạn chỉ có lãi khi tiền mặt mất giá quá nhiều khiến người ta phải trả nhiều tiền hơn để mua lại cây vàng của bạn.
2. Bất động sản: Gà đẻ trứng vàng nhưng... dễ mắc nghẹn
Đất ở vị trí đẹp thì không tự phình to ra, trong khi dân số cứ tăng, nên giá đất dài hạn luôn tăng. Điểm tuyệt vời của nhà đất là bạn vừa có thể ở, vừa cho thuê lấy tiền hàng tháng (dòng tiền). Nhưng rủi ro là gì? Bất động sản có tính "thanh khoản" rất kém (khó bán nhanh). Ví dụ: Bạn ôm mảnh đất 5 tỷ, nhưng mai nhà có việc gấp cần 200 triệu tiền mặt, bạn không thể cắt 1 góc toilet ra bán lấy 200 triệu được.
3. Cổ phiếu: Làm chủ doanh nghiệp với số vốn nhỏ
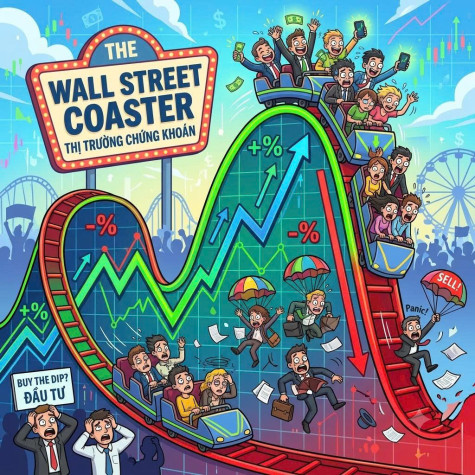
Mua cổ phiếu không phải là mua những con số xanh đỏ nhảy múa, mà là bạn đang mua quyền sở hữu một phần công ty. Ví dụ: Mua cổ phiếu Vinamilk là bạn đang làm chủ một phần đàn bò sữa. Bò vắt ra sữa bán có lãi, bạn được chia cổ tức. Tuy nhiên, nếu công ty làm ăn bết bát hoặc phá sản, tờ giấy chứng nhận cổ phần của bạn có thể thành giấy lộn. Nên định giá lúc mua vào là cực kỳ quan trọng.
4. Tiền mặt: Ông vua của cơ hội
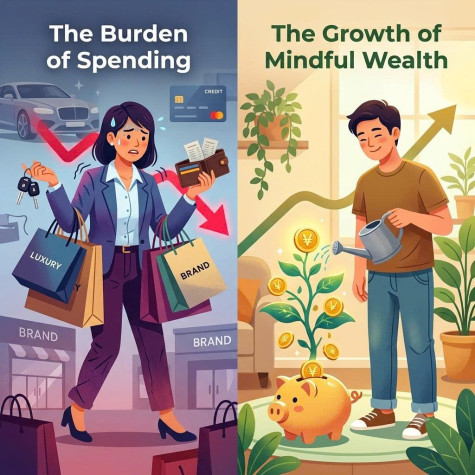
Giữ tiền mặt dài hạn chắc chắn lỗ vì lạm phát. Nhưng trong những lúc thị trường hoảng loạn (cổ phiếu sập, đất đóng băng), người cầm tiền mặt lại là "vua". Họ không bị áp lực bán tháo, mà có thể thong thả đi nhặt tài sản giá rẻ của những người đang vỡ nợ.
Kết luận: Đừng bỏ trứng vào một rổ, vì mọi loại tài sản đều có lúc lên đỉnh và xuống đáy!
Sản phẩm cùng tác giả

Bán Đất Mặt Tiền Đường Vạn Hạnh – Phường 8, Tp. Đà Lạt – Vị Trí Đắc Địa
15 Tỷ
217.90m2
Phường 8, Thành phố Đà Lạt, Lâm Đồng
Bán Đất Mặt Tiền Đường Trần Anh Tông – Phường 8, Tp. Đà Lạt – Vị Trí Đắc Địa, Kinh Doanh Siêu Lợi Nhuận
8.7 Tỷ
102.20m2
Phường 8, Thành phố Đà Lạt, Lâm Đồng